Tenue ou révision
Vos opérations enregistrées à partir de vos pièces, ou votre comptabilité contrôlée si vous gardez la saisie.
DCM EXPERTISE tient ou révise votre comptabilité et prépare vos comptes annuels. Un périmètre défini ensemble, des honoraires sur devis et un interlocuteur pour votre dossier.
Ce que vous recevez : la tenue ou la révision de votre comptabilité, vos comptes annuels (bilan, compte de résultat et, sauf dispense, annexe) et les déclarations prévues dans la lettre de mission.
Ce que vous transmettez : relevés bancaires, factures de ventes et d’achats, notes de frais et contrats, selon la périodicité convenue.
Comment cela se déroule : demande, devis, lettre de mission, mise en place, puis suivi pendant l’exercice jusqu’aux comptes annuels.
Honoraires : sur devis, selon la saisie confiée ou gardée, le volume de factures, l’état du dossier et les déclarations à confier, puis écrits dans la lettre de mission avant le démarrage des travaux.
Le périmètre, la périodicité et les travaux confiés sont définis dans la lettre de mission. Les précisions et exclusions figurent plus bas.
Vos opérations enregistrées à partir de vos pièces, ou votre comptabilité contrôlée si vous gardez la saisie.
Bilan, compte de résultat et annexe lorsque celle-ci est requise, préparés à la clôture.
Les obligations déclaratives prévues dans la lettre de mission, selon votre dossier.
Un rythme de travail convenu ensemble, de vos pièces aux comptes annuels.
Vous transmettez vos pièces selon la périodicité convenue, ou saisissez vous-même en cas de révision.
Le cabinet tient ou révise la comptabilité selon cette périodicité et suit les obligations déclaratives prévues au contrat.
À la clôture, le cabinet prépare vos comptes annuels et les déclarations prévues dans la lettre de mission.
Décrivez en quelques lignes votre activité, la forme de l’entreprise, votre date de clôture et l’état de votre comptabilité ; si vous changez de cabinet, ajoutez les missions qu’il assure aujourd’hui. Le cabinet travaille pour des entreprises, non pour des particuliers. Pour un échange au cabinet, vous pouvez aussi prendre rendez-vous avec DCM EXPERTISE.
Six étapes, de votre premier message à la remise des comptes annuels. Chacune distingue ce que vous faites et ce que fait le cabinet ; les travaux démarrent une fois la lettre de mission conclue.
Vous : décrivez votre activité et l’état de votre comptabilité par le formulaire de demande de devis, au 06 34 66 19 62 ou à cabinet@dcmexpertise.fr.
Le cabinet : qualifie votre demande (activité, forme, régime) et vous indique si elle entre dans la mission.
Vous : précisez si vous confiez la saisie ou la gardez, le volume approximatif de factures et votre date de clôture.
Le cabinet : chiffre la tenue ou la révision, la préparation des comptes annuels et les déclarations à confier, selon le volume et l’état du dossier.
Vous : vérifiez que le périmètre, la périodicité et les honoraires correspondent à ce que vous voulez confier.
Le cabinet : rédige la lettre. Elle fixe le périmètre, la périodicité, les responsabilités de chacun, les travaux inclus et les honoraires.
Vous : transmettez vos derniers comptes annuels et les pièces de l’exercice en cours. Si vous quittez un autre cabinet, voir la reprise du dossier.
Le cabinet : s’appuie sur ces documents pour reprendre les soldes d’ouverture et l’état de l’exercice.
Vous : transmettez vos pièces selon la périodicité convenue, ou saisissez vous-même en cas de révision.
Le cabinet : tient ou révise la comptabilité selon cette périodicité et suit les obligations déclaratives prévues au contrat.
Vous : transmettez l’inventaire de stock s’il y en a un et relisez les comptes.
Le cabinet : prépare les comptes annuels (bilan, compte de résultat, annexe) et, si la lettre de mission la prévoit, la déclaration de résultats. Dans une société, les associés approuvent ensuite les comptes.
Les pièces transmises alimentent la tenue ou la révision de vos comptes. Les travaux et les échanges sont organisés selon la périodicité définie dans la lettre de mission.
Tenir une comptabilité, c’est enregistrer dans l’ordre chronologique les mouvements qui affectent le patrimoine de l’entreprise (achats, ventes, emprunts…), chacun appuyé par une pièce justificative. La mission Comptabilité et bilan de DCM EXPERTISE comprend trois travaux : la tenue ou la révision selon la mission, la préparation des comptes annuels et les déclarations prévues au contrat.
| Travaux | Dans la mission | Ce que cela recouvre |
|---|---|---|
| Tenue ou révision selon la mission | Inclus | Tenue : DCM EXPERTISE enregistre vos opérations (ventes, achats, frais, emprunts) à partir de vos pièces. Révision : votre entreprise tient sa comptabilité, DCM EXPERTISE la contrôle. La lettre de mission retient l’une ou l’autre. |
| Préparation des comptes annuels | Inclus | Bilan, compte de résultat et, sauf dispense, annexe, établis à la clôture de l’exercice. Une société commerciale les réunit dans ses comptes annuels, comme le décrit Obligations comptables d’une société commerciale (F37169), vérifiée le 07/09/2026. |
| Déclarations prévues au contrat | Inclus | Celles que la lettre de mission énumère, par exemple la déclaration de résultats et sa liasse fiscale, ou les déclarations de TVA. |
| Options et conseil fiscal | Non inclus | Examen des options fiscales : mission Conseil et optimisation fiscale, sur devis. |
| Paie et déclarations sociales | Non inclus | Déclarations sociales : mission Gestion sociale, sur devis. |
| Approbation et dépôt des comptes | Non inclus | Formalités de la vie de la société : mission Juridique, sur devis. |
Éléments nécessaires : vos pièces justificatives, détaillées dans la liste des pièces. Périmètre, périodicité et honoraires à convenir dans la lettre de mission ; la mission vise les entreprises qui établissent des comptes annuels, et une demande de micro-entrepreneur se qualifie avant le devis. Le conseil fiscal, la gestion sociale et les formalités juridiques ne sont proposés qu’aux entreprises dont DCM EXPERTISE assure aussi une mission comptable ou déclarative : voir les autres missions du cabinet.
Les pièces justificatives fondent chaque écriture. Cette liste sert de point de départ : la liste exacte et le rythme de transmission sont fixés dans la lettre de mission.
| Pièce ou information | À quoi elle sert | Quand la transmettre |
|---|---|---|
| Relevés de tous les comptes bancaires professionnels | Rapprocher encaissements et décaissements des écritures | Selon la périodicité convenue |
| Factures de ventes émises | Chiffre d’affaires et, le cas échéant, TVA collectée | Selon la périodicité convenue |
| Factures d’achats et de frais reçues | Charges et, le cas échéant, TVA déductible | Selon la périodicité convenue |
| Notes de frais et leurs justificatifs | Rattacher à l’entreprise les dépenses avancées par le dirigeant ou un salarié | Selon la périodicité convenue |
| Contrats d’emprunt, de crédit-bail ou de location, avec leurs échéanciers | Dettes, intérêts et loyers | À la signature de chaque contrat |
| Factures d’immobilisations (véhicule, matériel, logiciel) | Immobilisations et amortissements | À chaque acquisition |
| Inventaire du stock à la clôture | Variation de stock dans les comptes annuels | À la clôture |
| Journaux de paie, si la paie n’est pas confiée à DCM EXPERTISE | Salaires et charges sociales | Selon la périodicité convenue |
| Derniers comptes annuels et dernières déclarations | Soldes d’ouverture du nouvel exercice | Au démarrage de la mission |
Exemples de pièces justificatives cités par Quels sont les délais de conservation des documents pour les entreprises ? (F10029), fiche vérifiée le 01/07/2024 : bon de commande, de livraison ou de réception, facture client et fournisseur. Selon votre activité, s’y ajoutent par exemple les relevés de caisse et l’inventaire de stock pour un commerce, les relevés des honoraires encaissés et les justificatifs des dépenses professionnelles pour une profession libérale, les statuts et les premiers contrats pour une création.
Le cabinet utilise Pennylane comme outil comptable et espace d’échange avec ses clients, selon la mission convenue. Vous transmettez vos pièces et retrouvez les éléments partagés avec le cabinet dans un environnement commun.
Un outil moderne, avec un interlocuteur identifié pour votre dossier.
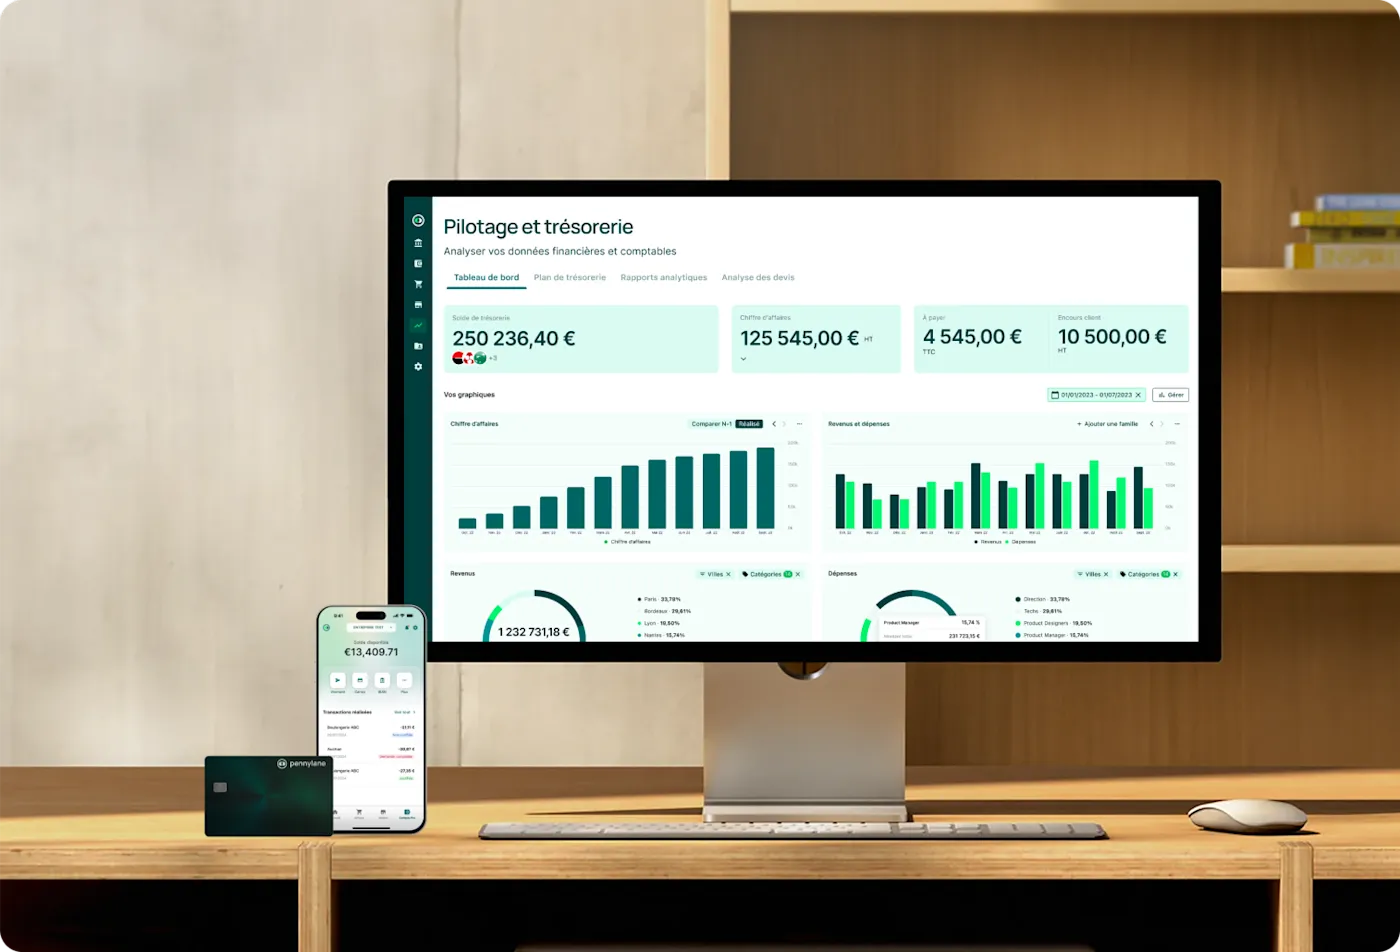
Le cabinet utilise ces outils pour tenir la comptabilité et collecter les relevés bancaires. Aucun partenariat ni commission ne le lie à leurs éditeurs.
 (site officiel)
Logiciel de gestion comptable
 (site officiel)
Comptabilité et gestion financière en ligne
 (site officiel)
Compte professionnel en ligne
 (site officiel)
Compte professionnel en ligne
 (site officiel)
Collecte automatisée des relevés bancaires
Cinq situations courantes, et ce qu’il est utile d’indiquer pour que le devis corresponde à votre dossier. Professions libérales et freelances ont chacun leur section, juste après.
Vous voulez piloter votre entreprise sans y passer vos soirées : DCM EXPERTISE tient ou révise votre comptabilité et prépare les comptes annuels de la société. Indiquez la forme juridique, l’activité et le volume approximatif de factures. Voir ce que couvre la mission.
Pour une boutique ou un atelier, DCM EXPERTISE tient ou révise votre comptabilité et intègre votre inventaire de stock aux comptes annuels. Précisez qui saisit ; les pièces varient avec l’activité.
DCM EXPERTISE tient votre comptabilité dès le premier exercice et prépare vos premiers comptes annuels. Indiquez la date de début d’activité et celle de la première clôture, généralement libre : voir les échéances.
DCM EXPERTISE reprend la tenue ou la révision et les comptes annuels confiés à votre cabinet actuel, une fois celui-ci prévenu. Voir comment se passe la reprise du dossier.
Vous saisissez vous-même, ou le dossier a pris du retard : DCM EXPERTISE révise vos écritures ou les met à jour, puis prépare les comptes annuels. Indiquez qui saisit, avec quel outil, et l’état du dossier.
En profession libérale, la première question n’est pas « combien », mais « quel régime » : c’est lui qui décide de ce que vous devez tenir et déclarer.
DCM EXPERTISE tient ou révise votre comptabilité et prépare les déclarations prévues dans la lettre de mission, dont la 2035 si elle y figure. Dans votre demande, indiquez votre profession, votre régime actuel, le montant approximatif de vos recettes et si vous exercez seul ou en société : le devis part de ces trois informations.
Freelance, consultant, indépendant : votre besoin comptable dépend d’abord de votre statut.
Vous hésitez encore entre SASU et EURL ? Le comparatif de la création d’entreprise pose les différences côte à côte. Développeur ou consultant informatique, voyez aussi la page des consultants et freelances informatiques. Pour estimer une rémunération, le simulateur de salaire brut en net donne un ordre de grandeur, sans remplacer l’étude de votre situation.
La mission décrite ici est la même pour toutes les entreprises. Certaines activités y ajoutent des règles particulières, traitées sur des pages dédiées : la TVA sur marge propre à l’achat-revente de véhicules d’occasion pour les professionnels de l’automobile, l’accise sur les produits pétroliers pour les transporteurs routiers de marchandises, la TVA des prestations internationales et l’examen des aides à l’innovation pour les ESN, agences web et éditeurs de logiciels. Les guides comptables et fiscaux du cabinet présentent, métier par métier, le principe d’une règle, ses conditions et sa source officielle.
Le tarif d’un expert-comptable pour la tenue comptable et le bilan n’a pas de grille officielle. La mission Comptabilité et bilan est chiffrée sur devis : DCM EXPERTISE ne publie aucun prix, car les honoraires d’un expert-comptable ne sont pas encadrés en montant et se fixent avec le client selon son dossier.
Selon la FAQ du site officiel de l’Ordre des experts-comptables, page sans date consultée le 27/10/2026, « il n’existe pas d’encadrement en termes de montant » : les honoraires tiennent compte notamment des diligences à mettre en œuvre, du volume de factures à traiter lorsque la saisie comptable est assurée par le cabinet, de la difficulté du dossier et des frais exposés pour réaliser la mission.
La fiche Quels professionnels peuvent aider dans la gestion d’une entreprise ? (F31447), vérifiée le 01/06/2026, ajoute d’autres facteurs : le temps passé, les missions confiées, le lieu, la taille de l’entreprise et l’expérience de l’expert. Un tarif affiché sans votre dossier ne dit donc pas grand-chose de ce que vous paierez.
Pour demander un devis qui corresponde à votre dossier, indiquez :
Les honoraires retenus figurent dans la lettre de mission, avec le périmètre, les responsabilités de chacun et le détail des prestations incluses. La même FAQ de l’Ordre suggère de demander à plusieurs experts-comptables des lettres de mission qui indiquent le prix et, « surtout, le détail des prestations incluses dans le prix ».
Deux devis au même montant peuvent couvrir des travaux très différents. Avant de comparer les prix, vérifiez sur chaque proposition :
Posez-les-nous dès le premier échange : chez DCM EXPERTISE, le périmètre retenu, les travaux inclus et les honoraires sont ensuite écrits dans la lettre de mission, avant le démarrage des travaux.
Le devis chiffre ces travaux ; la lettre de mission fixe ceux que vous confiez.
Sur devis
Tenue ou révision comptable, préparation du bilan et suivi des obligations déclaratives selon la mission convenue.
Prestations à composer
Périmètre, périodicité et honoraires à convenir dans la lettre de mission.
Oui, vous pouvez changer d’expert-comptable. La FAQ de l’Ordre des experts-comptables répond « Oui, bien évidemment » et demande de prévenir votre expert-comptable actuel « afin que tous vos dossiers soient transférés ». Les conditions de fin de votre lettre de mission actuelle figurent dans cette lettre : relisez-les avant de prévenir votre cabinet, et choisissez la bascule avec votre date de clôture.
Pour préparer la reprise, gardez sous la main :
Le devis, puis la lettre de mission, précisent ce que DCM EXPERTISE reprend et à partir de quelle date.
Indiquez votre date de clôture et les missions confiées aujourd’hui : le devis chiffre la reprise à partir de l’état réel de votre dossier.
Après la clôture, trois dates structurent l’année d’une société : l’approbation des comptes, leur dépôt et la déclaration de résultats ; le délai dépend de la forme de l’entreprise et de son régime d’imposition. Aucune date n’est calculée ici : elle dépend de votre date de clôture et du calendrier de l’année.
| Échéance | Délai | Entreprises concernées | Source |
|---|---|---|---|
| Approbation des comptes | SA, SARL, EURL et SASU : dans les 6 mois de la clôture de l’exercice (pour la SASU, Code de commerce, art. L. 227-9). SAS à plusieurs associés : dans un délai librement fixé par les associés, le délai de 6 mois étant le plus souvent pratiqué. | SA, SARL, EURL, SAS, SASU | Dépôt des comptes annuels d’une société (F31214), vérifiée le 11/06/2025 ; Prise de décisions dans une société par actions simplifiée unipersonnelle (SASU) (F39283), vérifiée le 26/09/2025 |
| Approbation et dépôt des comptes d’une SASU | L’associé unique approuve les comptes avant leur dépôt par le président. S’il est aussi président, il peut déposer au greffe les comptes signés et l’inventaire dans les 6 mois suivant la clôture, sans enregistrer cette décision dans le registre. Il n’a pas l’obligation de déposer la décision d’approbation des comptes. | SASU dont l’associé unique est aussi président | F39283, vérifiée le 26/09/2025 ; F31214 pour la décision d’approbation |
| Dépôt des comptes annuels | Dans le mois suivant l’approbation des comptes, ou dans les 2 mois lorsque le dépôt est fait par voie électronique. | SA, SARL, EURL, SAS, SASU | F31214, même fiche |
| Déclaration de résultats à l’impôt sur les sociétés | Exercice qui coïncide avec l’année civile : télétransmission avant le 2e jour ouvré qui suit le 1er mai de l’année suivante, avec un délai supplémentaire de 15 jours en télédéclaration. Exercice décalé : avant la fin du 3e mois qui suit la clôture. | Sociétés soumises à l’impôt sur les sociétés | Résultat imposable à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS), impots.gouv.fr, modifiée le 23/04/2025 |
| Déclaration de résultats à l’impôt sur le revenu (BIC au réel) | Au plus tard le 2e jour ouvré qui suit le 1er mai de l’année qui suit celle de la clôture, avec un délai supplémentaire de 15 jours en télédéclaration. | Entreprises imposées à l’impôt sur le revenu au régime réel des bénéfices industriels et commerciaux (BIC) | Même page impots.gouv.fr |
| Déclaration de résultats d’une profession libérale (BNC) | Déclaration n° 2035-SD, à déposer au plus tard le 2e jour ouvré qui suit le 1er mai de l’année qui suit celle de la clôture. | Profession libérale en entreprise individuelle, imposée aux bénéfices non commerciaux (BNC) en déclaration contrôlée | Même page impots.gouv.fr |
La fiche F31214 traite ensemble la SAS et la SASU, alors que la fiche F39283 et l’article L. 227-9 du Code de commerce visent la SASU seule : chaque ligne cite la source dont elle reprend le passage, et le délai applicable à votre société se confirme avant la clôture. Pour la date de première clôture d’une entreprise nouvelle, voir la question sur la création.
Le bilan fait partie des comptes annuels, qui réunissent pour une société commerciale un bilan, un compte de résultat et une annexe, selon Obligations comptables d’une société commerciale (F37169), fiche vérifiée le 07/09/2026. Le bilan présente les éléments actifs et passifs de l’entreprise et fait apparaître de façon distincte les capitaux propres ; le compte de résultat fait apparaître le bénéfice ou la perte de l’exercice ; l’annexe commente et complète les deux autres documents.
Selon Dépôt des comptes annuels d’une société (F31214), vérifiée le 11/06/2025, une société est une micro-entreprise au sens comptable si elle remplit au moins 2 des 3 critères suivants : bilan total inférieur ou égal à 450 000 €, montant net du chiffre d’affaires inférieur ou égal à 900 000 €, nombre moyen de salariés inférieur ou égal à 10. Elle est alors dispensée d’annexe, sauf si son activité consiste à gérer des titres de participations et de valeurs mobilières. Cette micro-entreprise comptable ne se confond pas avec le micro-entrepreneur, qui relève d’un autre régime.
La réponse dépend de ce que l’on désigne. Pour une société commerciale, les comptes annuels comptent trois documents : le bilan, le compte de résultat et l’annexe (F37169). Les livres à tenir sont, eux aussi, au nombre de trois : le livre-journal, le grand-livre et le manuel des procédures comptables (F37169). La fiche F21852 reprend ces trois livres pour le commerçant entrepreneur individuel, dans son régime réel. Un micro-entrepreneur suit une autre fiche, F23266 : livre des recettes et, selon l’activité, registre des achats.
La liste applicable à votre entreprise dépend donc de sa forme et de son régime : elle se précise dans la lettre de mission.
Une entreprise n’est pas obligée d’engager un expert-comptable et peut gérer elle-même sa comptabilité, selon Quels professionnels peuvent aider dans la gestion d’une entreprise ? (F31447), fiche vérifiée le 01/06/2026. Pour le commerçant entrepreneur individuel soumis à un régime réel d’imposition à la TVA, Obligations comptables du commerçant (entrepreneur individuel) (F21852), vérifiée le 07/09/2026, précise qu’il peut tenir lui-même sa comptabilité et que, lorsqu’il décide de la confier à un professionnel, il s’adresse à un expert-comptable inscrit au tableau de l’Ordre.
Avec DCM EXPERTISE, ce cas correspond à la révision : vous tenez votre comptabilité, le cabinet la révise et prépare vos comptes annuels.
Le choix de la date de clôture est généralement libre, et le premier exercice peut durer moins ou plus de 12 mois, dans la limite de 24 mois, selon Choisir la date de clôture d’un exercice comptable (F32069), fiche vérifiée le 03/10/2024. Deux cas échappent à cette liberté : le micro-entrepreneur et l’entrepreneur imposé aux bénéfices non commerciaux (BNC) clôturent leur exercice au 31 décembre.
Pour une société nouvelle à l’impôt sur les sociétés, la page Résultat imposable à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS), modifiée le 23/04/2025, indique qu’elle peut ne pas clôturer de bilan l’année de sa création, et que la fin de son premier exercice ne peut pas être postérieure au 31 décembre de l’année qui suit celle de la création. Les échéances suivantes figurent dans le tableau des échéances.
Les « Déclarations prévues au contrat », c’est-à-dire celles que la lettre de mission énumère : par exemple la déclaration de résultats et sa liasse fiscale, ou les déclarations de TVA. Les déclarations sociales relèvent de la mission Gestion sociale, et l’examen des options fiscales de la mission Conseil et optimisation fiscale : ces deux missions complètent la mission comptable ou déclarative et se chiffrent chacune sur devis.
La préparation des comptes annuels est incluse. Leur approbation et leur dépôt sont des formalités de la vie de la société, qui relèvent de l’accompagnement juridique de la société, proposé sur devis en complément de la mission comptable ou déclarative. Les délais applicables figurent dans le tableau des échéances.
Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques, selon l’actualité La facturation électronique est effective depuis le 1er septembre 2026 ! (A18953) de Service Public Entreprendre, publiée le 02/09/2026. L’obligation d’émission est progressive : elle s’applique depuis le 1er septembre 2026 aux grandes entreprises et aux entreprises de taille intermédiaire, puis à compter du 1er septembre 2027 aux micro-entreprises et aux PME.
Les ventes aux particuliers et les opérations avec des clients établis à l’étranger ne sont pas concernées par la facturation électronique : leurs données doivent être transmises à l’administration fiscale (e-reporting). Une même entreprise peut cumuler les deux obligations et doit choisir une plateforme agréée. Dans votre demande de devis, indiquez le logiciel ou la plateforme que vous utilisez ou prévoyez d’utiliser.
Les obligations varient avec le statut. Le micro-entrepreneur tient un livre des recettes et, selon son activité, un registre des achats, selon Obligations comptables du micro-entrepreneur (F23266), fiche vérifiée le 07/09/2026. Le commerçant entrepreneur individuel relève de la fiche F21852, citée plus haut. La profession libérale en entreprise individuelle, imposée aux BNC en déclaration contrôlée, dépose la déclaration n° 2035-SD au plus tard le 2e jour ouvré qui suit le 1er mai de l’année qui suit celle de la clôture, selon la page Résultat imposable à l’IR ou à l’IS d’impots.gouv.fr, modifiée le 23/04/2025.
La mission décrite sur cette page vise les entreprises qui établissent des comptes annuels : une demande de micro-entrepreneur se qualifie avant le devis.
Ce n’est pas une obligation : une entreprise n’est pas obligée d’engager un expert-comptable (fiche F31447, vérifiée le 01/06/2026). En micro-entreprise, les obligations comptables se limitent au livre des recettes et, selon l’activité, au registre des achats (fiche F23266). En SASU ou en EURL, la société établit des comptes annuels et une déclaration de résultats chaque année : c’est souvent à ce moment que l’appui d’un expert-comptable devient utile.
Si votre choix de statut n’est pas encore fait, voyez ce qui change pour un freelance avant de nous écrire.
David Mettoudi, expert-comptable, préside DCM EXPERTISE, dont le siège est au 87 bis avenue de Wagram, 75017 Paris. Le cabinet et son expert-comptable figurent dans l’annuaire officiel de l’Ordre des experts-comptables ; les fiches publiques jointes permettent de le vérifier. Le cabinet intervient pour les entreprises de Paris 17e arrondissement et de Paris.